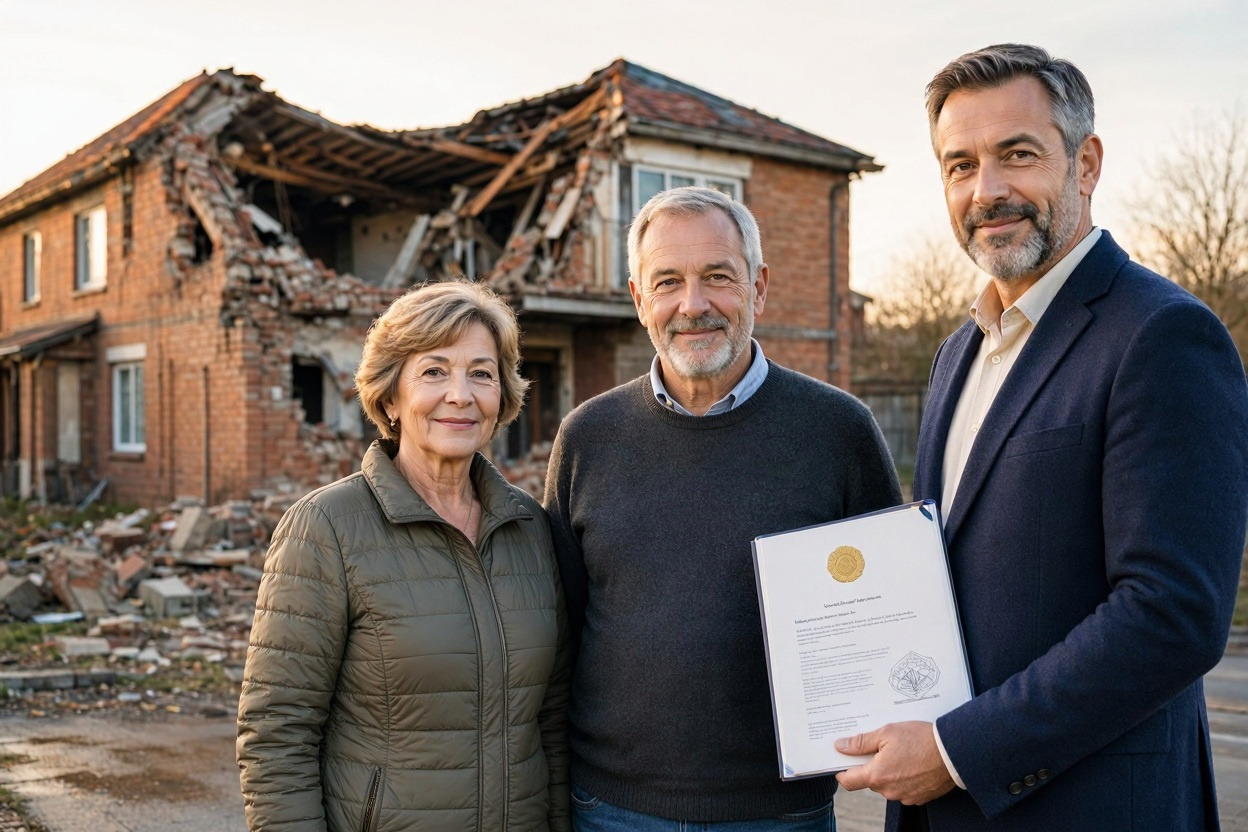
Проживание в старом доме нередко вызывает опасения за состояние стен, перекрытий и фундамента. Трещины на фасаде, протекающая крыша и изношенные инженерные коммуникации заставляют задуматься не только о ремонте, но и о финансовой защите. Может ли страхование помочь, если часть здания обрушится или дом окажется непригодным для проживания?
Страхование недвижимости действительно способно защитить от некоторых серьезных убытков. Однако далеко не каждый полис покрывает обрушение, особенно если причиной стало естественное старение строительных конструкций.
Обязательно ли страховать старый дом
В Украине страхование жилой недвижимости в общем случае является добровольным. Собственник самостоятельно решает, приобретать ли полис для квартиры или частного дома.
Исключением могут стать отдельные договорные обязательства. Например, при ипотечном кредитовании банк может требовать страхование недвижимости, выступающей обеспечением по кредиту.
При этом возраст здания сам по себе не означает, что владелец обязан оформить страховку от обрушения.
Какие риски обычно покрывает страхование жилья
Стандартные программы имущественного страхования могут предусматривать защиту от различных происшествий, способных повредить здание или находящееся внутри имущество.
- пожара и последствий тушения;
- взрыва бытового газа;
- повреждений из-за определенных стихийных бедствий;
- затопления в результате предусмотренных договором аварий;
- противоправных действий третьих лиц;
- отдельных случаев падения предметов или повреждения конструкций.
Однако наличие этих рисков в полисе не означает автоматического покрытия любого обрушения. Решающее значение имеет причина разрушения и точная формулировка страхового случая.
Покроет ли страховка обрушение из-за старости здания
Это один из самых важных вопросов. Многие страховые программы исключают ущерб, вызванный естественным износом, коррозией, постепенным разрушением материалов, строительными дефектами или отсутствием необходимого обслуживания.
Например, если перекрытие разрушилось вследствие многолетнего повреждения несущих элементов, страховщик может отказать в компенсации на основании соответствующих исключений договора.
Но если обрушение стало непосредственным следствием покрываемого события, например взрыва газа, ситуация может быть другой. В таком случае необходимо учитывать условия конкретного полиса.
Можно ли застраховать аварийный дом
Страховые компании оценивают состояние объекта перед заключением договора. Если здание официально признано аварийным или имеет серьезные конструктивные повреждения, страховщик может отказаться от страхования либо предложить ограниченное покрытие.
При оформлении необходимо достоверно сообщать сведения о состоянии здания. Сокрытие известных дефектов может привести к спорам относительно действительности договора или страховой выплаты.
Что делать, если появились трещины
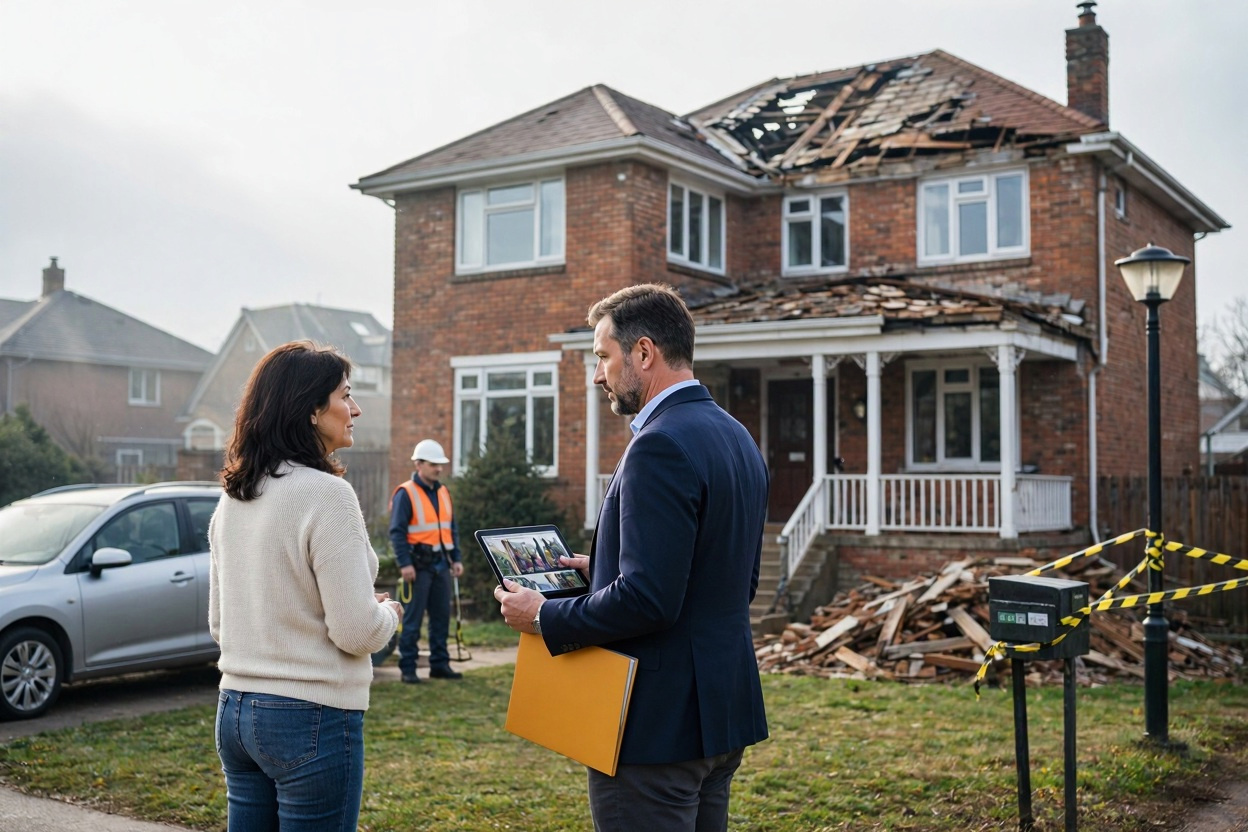
Страховка не заменяет технического обследования здания. Если появились новые крупные трещины, заметный перекос стен, прогиб перекрытий или другие признаки возможной аварии, необходимо обратиться к квалифицированным специалистам для оценки состояния конструкций.
В многоквартирном доме следует уведомить управляющую организацию, ОСМД или другую ответственную сторону. При признаках непосредственной угрозы обрушения необходимо покинуть опасную зону и обратиться в экстренные службы.
Как выбрать подходящий полис
Перед покупкой страховки стоит задать компании несколько конкретных вопросов:
- Покрывается ли частичное или полное обрушение здания?
- Какие причины разрушения считаются страховыми случаями?
- Есть ли ограничения по возрасту и техническому состоянию дома?
- Исключаются ли повреждения из-за износа и строительных дефектов?
- Как рассчитывается компенсация при полной гибели жилья?
- Какие документы понадобятся для получения выплаты?
Ответы желательно получить письменно до оплаты полиса.
Что важнее: страховка или ремонт
Если здание находится в удовлетворительном состоянии, страхование может стать полезной дополнительной защитой от внезапных происшествий. Но при наличии серьезных дефектов первоочередной задачей должно быть устранение опасности.
Даже самый дорогой полис не способен предотвратить обрушение. Кроме того, страховщик может не компенсировать ущерб, если разрушение произошло из-за исключенного договором технического состояния здания.
Стоит ли оформлять страховку
Для владельца старого дома страхование недвижимости может быть разумным решением, если здание пригодно для эксплуатации, а полис покрывает актуальные риски. Однако приобретать страховку исключительно в надежде получить компенсацию за разрушение изношенных конструкций не стоит.
Оптимальный подход — сначала оценить техническое состояние здания, затем изучить страховые программы и выбрать договор с понятными условиями покрытия. Финансовая защита полезна, но безопасность людей всегда должна оставаться главным приоритетом.
Популярные статьи